Domain münzsammler.de kaufen?
Wir ziehen mit dem Projekt
münzsammler.de um.
Sind Sie am Kauf der Domain
münzsammler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain münzsammler.de kaufen?
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **

Ähnliche Suchbegriffe für Konzernabschluss
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
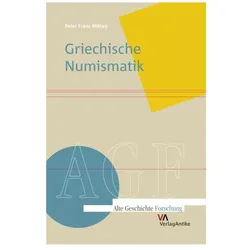
Griechische Numismatik, Fachbücher von Peter Franz MittagDieser Band behandelt zunächst methodische Grundlagen, die es dem Leser ermöglichen, griechische Münzen als Quellengattung zu erschliessen und die einschlägige Literatur zu nutzen. Nach Überlegungen zum Beginn der Münzprägung werden in drei chronologischen Abschnitten (Archaik, Klassik, Hellenismus), die jeweils geographisch gegliedert sind, sowohl die grossen Entwicklungslinien nachgezeichnet als auch einzelne herausragende Münzen in ihren jeweiligen historischen Kontext eingeordnet und interpretiert. Dabei wird auch die Münzprägung nicht-griechischer politischer Einheiten (etwa Perser und Karthager) berücksichtigt.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
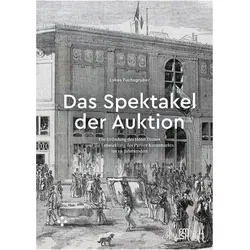
Das Spektakel der Auktion, Fachbücher von Lukas Fuchsgruber"Das Spektakel der Auktion" von Lukas Fuchsgruber bietet einen tiefen Einblick in die Welt der Kunstversteigerungen im 19. Jahrhundert, insbesondere im Auktionshaus Hôtel Drouot in Paris. Dieses Fachbuch untersucht die ökonomischen und rechtlichen Rahmenbedingungen des Auktionswesens und deren Einfluss auf die französische Kunstgeschichte. Fuchsgruber beleuchtet die Beziehungen zwischen Auktionatoren, Künstlern und Kunsthändlern und analysiert die Rezeption dieser Versteigerungen in der Kunstkritik. Durch die Verwendung von Archivquellen, historischen Texten und zahlreichen Illustrationen wird die Entwicklung des französischen Kunstmarktes anschaulich dargestellt. Die Studie eröffnet neue Perspektiven auf die Kunstgeschichte und zeigt, wie das Auktionshaus zu einem zentralen Ort der Kunst wurde.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Was ist die Bedeutung der klassischen Numismatik, und wie können Münzsammler verschiedene antike Münzen identifizieren?
Die klassische Numismatik befasst sich mit der Erforschung und Sammlung von antiken Münzen, um historische und kulturelle Informationen zu gewinnen. Münzsammler können verschiedene antike Münzen anhand ihrer Inschriften, Motive, Größe und Material identifizieren. Es ist auch hilfreich, sich mit Fachliteratur, Museen und Experten auszutauschen, um mehr über die Herkunft und Bedeutung der Münzen zu erfahren. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
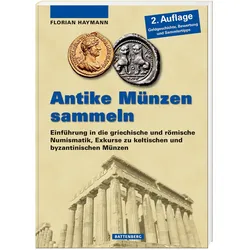
Antike Münzen sammeln, Ratgeber von Florian HaymannDieses Buch versteht sich als Türöffner in die faszinierende Welt der antiken Münzen. Es bringt Sammlern die antike Prägetechnik näher und bietet eine verständliche Einführung in die griechische und römische Geldgeschichte. In etwas geringerem Umfang werden auch keltische und byzantinische Münzen behandelt. Auch vermittelt das Buch ein Gefühl für Preise und Wertentwicklung von Münzen und enthält Hinweise zur Entlarvung von Fälschungen. Eine Bibliografie zum Einstieg in die Fachliteratur, Glossar, Tabellen, Index und Karten runden das Einführungswerk ab, das somit nicht nur Sammlern, sondern auch Studenten und Lehrenden dienlich sein kann. Das Handbuch empfiehlt sich auch für Sammler moderner Münzen: Der Einstieg in die antike Bilderwelt offenbart rasch, wie sehr die spätere Münzprägung auf ihr beruht und immer wieder Bezug nimmt auf antike Bildideen - bis heute.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Konzernabschluss, Fachbücher von Johannes WirthSchritt für Schritt durch das Thema: von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. In der 14. Auflage: aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen, einschliesslich der Konsolidierungseffekte aus IFRS 15 und 16. Neu: mit Organisationstipps für das Konzernrechnungswesen, weiteren Praxishinweisen und vielen neuen Beispielen.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
Ähnliche Suchbegriffe für Konzernabschluss
-
Griechische Numismatik, Fachbücher von Peter Franz MittagDieser Band behandelt zunächst methodische Grundlagen, die es dem Leser ermöglichen, griechische Münzen als Quellengattung zu erschliessen und die einschlägige Literatur zu nutzen. Nach Überlegungen zum Beginn der Münzprägung werden in drei chronologischen Abschnitten (Archaik, Klassik, Hellenismus), die jeweils geographisch gegliedert sind, sowohl die grossen Entwicklungslinien nachgezeichnet als auch einzelne herausragende Münzen in ihren jeweiligen historischen Kontext eingeordnet und interpretiert. Dabei wird auch die Münzprägung nicht-griechischer politischer Einheiten (etwa Perser und Karthager) berücksichtigt.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Spektakel der Auktion, Fachbücher von Lukas Fuchsgruber"Das Spektakel der Auktion" von Lukas Fuchsgruber bietet einen tiefen Einblick in die Welt der Kunstversteigerungen im 19. Jahrhundert, insbesondere im Auktionshaus Hôtel Drouot in Paris. Dieses Fachbuch untersucht die ökonomischen und rechtlichen Rahmenbedingungen des Auktionswesens und deren Einfluss auf die französische Kunstgeschichte. Fuchsgruber beleuchtet die Beziehungen zwischen Auktionatoren, Künstlern und Kunsthändlern und analysiert die Rezeption dieser Versteigerungen in der Kunstkritik. Durch die Verwendung von Archivquellen, historischen Texten und zahlreichen Illustrationen wird die Entwicklung des französischen Kunstmarktes anschaulich dargestellt. Die Studie eröffnet neue Perspektiven auf die Kunstgeschichte und zeigt, wie das Auktionshaus zu einem zentralen Ort der Kunst wurde.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
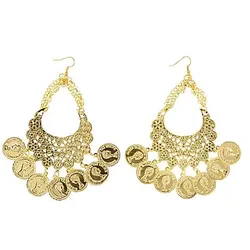
Ohrhänger "Münzen"Ohrhänger Münzen – die Ohrringe mit kleinen klimpernden Münzen peppen Ihr Spanierin-, Wahrsagerin- oder Haremsdame-Kostüm auf einzigartige Weise auf!Besonderheiten: filigrane Ohrringe mit zahlreichen kleinen PlättchenLieferumfang: 1 Paar OhrringeGrößenhinweis: 10 x 8 cmDetails: aus Metall, mit OhrhakenFarbe: goldTanzen Sie zu Fasching und Karneval mit Ihrem Torero Flamenco und machen Sie ihn so richtig wild. Peppen Sie Ihr feuriges Spanierin-Kostüm noch mit klimpernden, goldenen Ohrringen auf und stürzen Sie sich dann auf eine ausgelassene Faschingsparty!Jetzt wird’s märchenhaft orientalisch! Mit den orientalischen Ohrringen wie in den Märchen aus 1001 Nacht verleihen Sie Ihrem Bauchtänzerin- oder Haremsdame-Kostüm den letzten Schliff. Auch rassige Wahrsagerinnen tauchen ihr Wahrsagerin-Kostüm zu Fasching und Karneval mit den goldenen Münzohrringen in geheimnisvolles Flair.4,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
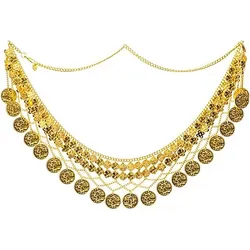
Hüftkette "Münzen"Hüftkette Münzen – ein absolutes Must-have für Ihr Bauchtänzerin-, Haremsdame- oder Wahrsagerin-Kostüm!Besonderheiten: aufwändig gearbeitet mit vielen MetallmünzenLieferumfang: HüftketteGrößenhinweis: Länge (ohne Kette) 60 cm, Gesamtlänge 110 cm, Münzgröße: 1–3 cm ØDetails: aus Metall, mit KarabinerverschlussFarbe: goldDie Bauchkette ist ein unverzichtbares Accessoire für jede Bauchtänzerin! Die vielen Münzen schwingen bei jeder Hüftbewegung mit und klimpern geheimnisvoll, wie bei einer Bauchtänzerin in den Märchen aus 1001 Nacht. Erleuchten Sie mit Ihren Bauchtanz-Darbietungen die dunklen und kalten Wüstennächte im wunderbaren Orient. Im schillernden Bauchtänzerin-Kostüm tauchen Sie auf der nächsten Faschingsparty in ein orientalisches Wunderland wie in den Märchen aus 1001 Nacht ein und tanzen verführerisch durch Fasching und Karneval. Im Haremsdame-Kostüm stehlen Sie den anderen Haremsdamen garantiert die Show und verzaubern den Sultan mit Ihrem sinnlichen Bauchtanz.9,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist die Bedeutung der klassischen Numismatik, und wie können Münzsammler verschiedene antike Münzen identifizieren?
Die klassische Numismatik befasst sich mit der Erforschung und Sammlung von antiken Münzen, um historische und kulturelle Informationen zu gewinnen. Münzsammler können verschiedene antike Münzen anhand ihrer Inschriften, Motive, Größe und Material identifizieren. Es ist auch hilfreich, sich mit Fachliteratur, Museen und Experten auszutauschen, um mehr über die Herkunft und Bedeutung der Münzen zu erfahren. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.